À Strasbourg, la recherche d’un contrat pour protéger un appartement de la Krutenau, une maison de la Robertsau ou un studio à l’Esplanade intervient souvent au moment d’un déménagement, d’une colocation qui commence ou après un sinistre dans l’immeuble. Les familles strasbourgeoises et les étudiants veulent un contrat clair, un prix lisible et une indemnisation rapide en cas de pépin. Le présent comparatif rassemble des retours d’expérience et des repères concrets pour aider à choisir sereinement.
Le fil conducteur s’appuie sur des situations locales, des avis clients et des comparaisons simples. Un couple avec enfants à Neudorf, un jeune actif à la Petite France ou un propriétaire bailleur près de la Cathédrale n’ont pas les mêmes besoins, mais tous visent la même chose : sécuriser le foyer et maîtriser le budget sans surprise.
Assurance habitation Strasbourg : avis clients et tendances locales qui comptent
Les avis recueillis à Strasbourg convergent autour de quatre attentes majeures : clarté des garanties, qualité du service lors des sinistres, prix perçu comme juste et présence d’options utiles sans surcoût inutile. Les témoignages parlent souvent d’expériences vécues : fuite chez le voisin, cambriolage pendant un week-end prolongé, ou dégâts liés à un orage survenu au printemps. Ces retours soulignent l’importance d’un assureur réactif, capable de missionner un artisan rapidement et d’expliquer les plafonds et franchises.
Dans les premiers retours post-souscription, les habitants mettent en avant les démarches de devis en ligne et l’accompagnement en agence. Pour comparer les offres d’assurance habitation Strasbourg sans perdre de temps, beaucoup privilégient une approche progressive : lecture d’un tableau de garanties, vérification des exclusions, puis échange téléphonique pour valider la franchise. Les avis satisfaits citent la simplicité d’envoi des justificatifs (bail, attestation), tandis que les avis mitigés pointent surtout des franchises jugées élevées ou des plafonds de vol trop serrés pour l’électronique.
La méthodologie de lecture des avis aide à faire le tri. Les classements les plus utiles agrègent une note sur 5 composée en majorité d’évaluations clients sur la satisfaction et le prix, complétées par un indicateur de réactivité (délais de réponse moyens). Cette approche 80/20 rend l’information plus robuste, surtout lorsqu’un assureur totalise un volume d’avis conséquent et récents. Un volume significatif, par exemple au moins 210 avis, garantit une moyenne plus représentative du terrain.
Que disent concrètement les Strasbourgeois ? Dans les immeubles anciens du centre, la priorité va aux dégâts des eaux. Du côté des logements en rez-de-chaussée à la Krutenau, les commentaires évoquent davantage la protection contre le vol et la fiabilité de l’assistance 24/7. Les maisons périphériques se concentrent sur l’incendie et les tempêtes hivernales, avec une attention particulière aux dépendances et abris de jardin. En filigrane, la satisfaction client augmente quand les assureurs détaillent clairement ce qui est couvert ou non, dès la souscription.
Ce que révèlent les retours d’expérience à Strasbourg
Une tendance se détache : les clients qui comprennent précisément les limites de leur contrat se déclarent plus satisfaits, même en cas de franchise. Les assureurs qui prennent l’initiative d’appeler après un sinistre et d’expliquer les prochaines étapes reçoivent des commentaires plus positifs. À l’inverse, l’absence d’information sur les plafonds pour les vélos haut de gamme ou les appareils nomades nourrit l’insatisfaction, surtout chez les actifs qui se déplacent en deux-roues entre Neudorf et l’Ill.
- Points plébiscités : application mobile pour déclarer un sinistre, délais d’expertise courts, prise en charge de la recherche de fuite.
- Points perfectibles : franchises élevées en vol, exclusions sur les caves inondées, plafonds trop bas pour l’informatique.
- Attentes clés : transparence des plafonds, liste d’artisans agréés, garanties adaptées au quartier et à l’étage.
Un exemple local illustre bien l’enjeu. Dans une copropriété de la Neustadt, une colonne d’évacuation fissurée a endommagé trois appartements. Les assurés ayant un contrat avec recherche de fuite incluse ont bénéficié d’une intervention plus rapide et d’une meilleure indemnisation des dommages indirects (peintures, sols), ce qui se retrouve dans leurs avis positifs. Ce type de détail fait la différence au quotidien.
| Critère évalué | Note moyenne/5 | Ce que disent les clients à Strasbourg |
|---|---|---|
| Clarté des garanties | 4,2 | Contrats lisibles avec exemples concrets de sinistres fréquents (eau, vol). |
| Prix vs services | 4,0 | Rapport qualité/prix jugé bon si les plafonds vol et nomades sont corrects. |
| Réactivité sinistres | 4,1 | Assistances joignables, expert missionné en quelques jours selon la gravité. |
| Relation client | 4,3 | Appels proactifs, guidage pas-à-pas, attestation fournie rapidement pour le bailleur. |
Au final, les avis clients invitent à privilégier les contrats qui montrent noir sur blanc la franchise par garantie, les plafonds par type de bien et les délais de prise en charge, car c’est ce que les habitants de Strasbourg citent en premier quand ils notent leur assurance.
Avant de comparer les prix et les franchises, il est utile de visualiser ce que donnent les tarifs par profil type dans les quartiers strasbourgeois les plus recherchés.
Comparatif des offres à Strasbourg : prix, franchises et services utiles par profil
Les écarts de prix à Strasbourg s’expliquent par le type de logement, le quartier, l’étage et les options ajoutées. Un studio étudiant à l’Esplanade, un T2 à Neudorf ou une maison à la Robertsau ne présentent pas les mêmes risques, ni la même valeur de contenu. Les devis assurance logement Strasbourg les plus compétitifs détaillent la valeur mobilière déclarée et les niveaux de franchise par garantie pour éviter les mauvaises surprises.
Les comparaisons montrent que la présence d’une cave, d’un balcon facilement accessible ou d’un local vélos change la prime et la franchise en vol. Les immeubles anciens du centre nécessitent un focus sur l’étanchéité et la vétusté des colonnes, tandis que les résidences récentes de l’Etoile proposent souvent des mesures de sécurité (digicode, porte blindée) valorisées par les assureurs. Les familles avec enfants, elles, pèsent la responsabilité civile vie privée et la prise en charge des dommages électriques sur l’électroménager.
- Étudiants : privilégier la garantie vol pour vélo/PC, et une franchise modérée.
- Jeunes actifs : options nomades et dommages électriques souvent décisives.
- Familles : plafonds suffisants en dégât des eaux, prise en charge des pertes d’usage.
- Propriétaires bailleurs : protection des loyers et recours des voisins prioritaire.
| Profil à Strasbourg | Prime mensuelle | Franchise typique | Options pertinentes |
|---|---|---|---|
| Étudiant, studio Esplanade | 7 € – 12 € | 90 € – 150 € | Vol des appareils, vélo, bris de glace. |
| Couple, T2 Neudorf | 10 € – 18 € | 120 € – 200 € | Dégâts des eaux renforcés, dommages électriques. |
| Famille, T4 Robertsau | 16 € – 28 € | 150 € – 250 € | Perte d’usage, vol avec effraction, objets de valeur. |
| Propriétaire bailleur, centre-ville | 12 € – 22 € | 150 € – 300 € | Recours des voisins, protection juridique locative. |
Un cas concret : un couple à la Petite France a limité sa prime en acceptant une franchise légèrement supérieure, mais en gardant un plafond de vol cohérent pour leurs vélos électriques. Résultat : une cotisation maîtrisée et une couverture utile en cas de cambriolage dans le local vélos commun. À l’inverse, une franchise trop basse peut faire monter la prime sans gain réel si le risque principal est peu fréquent dans l’immeuble.
Services qui font vraiment la différence
Les retours strasbourgeois valorisent des services simples : une assistance 24/7 qui envoie un plombier, la prise en charge de la recherche de fuite, un espace client qui permet d’ajouter un objet de valeur et un suivi d’expertise lisible. Les familles apprécient aussi l’option “gardiennage temporaire” après sinistre, lorsque le logement n’est plus totalement sécurisé.
- Application mobile de déclaration photo/vidéo du sinistre.
- Réseau d’artisans agréés pour intervenir sous 48–72 h.
- Envoi automatique de l’attestation au bailleur ou au syndic.
Pour aller plus loin sur la lecture d’un contrat et les pièges à éviter côté dégâts des eaux, une vidéo explicative est souvent utile pour visualiser les étapes et documents à rassembler.
Un contrat bien calibré n’est pas forcément le moins cher, mais celui qui absorbe les risques les plus probables de votre immeuble et de votre quartier sans creuser la franchise au mauvais endroit.
Comprendre précisément ce que couvre une multirisque habitation dans le Bas-Rhin permet d’éviter les angles morts et de choisir des options pertinentes dès la souscription.
Garanties essentielles d’une multirisque habitation Bas-Rhin : décrypter sans jargon
Le socle d’une multirisque habitation Bas-Rhin inclut la responsabilité civile, les dégâts des eaux, l’incendie, le vol, le bris de glace, les événements climatiques et parfois la protection juridique. Chacune vient avec un plafond, une franchise et des exclusions à connaître. La bonne méthode consiste à partir des risques concrets du logement : étage, système électrique, niveau d’exposition au cambriolage, présence d’une cave ou d’une terrasse facilement accessible.
Les sinistres hydrauliques restent majoritaires en copropriété. Plus un immeuble est ancien, plus la probabilité de fuite de colonne ou de joints défectueux augmente. La garantie “recherche de fuite” est donc stratégique à Strasbourg, y compris pour éviter de longues discussions avec le syndic sur la cause et le périmètre de prise en charge. Côté incendie, la conformité des installations et la présence de détecteurs de fumée homologués font la différence, tant pour la sécurité que pour l’indemnisation.
- Responsabilité civile : couvre les dommages causés à autrui (ex. : fuite qui endommage le voisin).
- Dégâts des eaux : inclut souvent débordement, infiltration, fuite ; vérifier la recherche de fuite.
- Vol : conditions variables selon l’effraction, la présence d’une porte blindée ou d’un local sécurisé.
- Électrique : dommages aux appareils en cas de surtension ; utile avec électroménager récent.
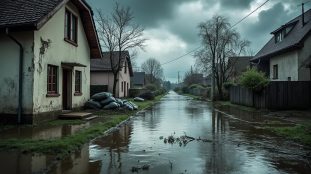
- Climatique : tempête, grêle, parfois crue ; plafond et délai d’indemnisation à vérifier.
| Garantie | Ce que ça couvre | Exemple à Strasbourg | Point de vigilance |
|---|---|---|---|
| RC vie privée | Dommages à un tiers | Fuite d’un T3 à Neudorf abîmant le plafond du voisin. | Montant du plafond RC et exclusions “faute intentionnelle”. |
| Dégâts des eaux | Fuites, infiltrations, débordements | Colonne d’évacuation fissurée en copropriété. | Inclusion recherche de fuite et plafonds peinture/sols. |
| Incendie | Feu, fumée, explosion | Départ de feu dans la cuisine d’un T4 à la Robertsau. | Valeur de remplacement des meubles et vétusté. |
| Vol | Effraction, vandalisme | Local vélos fracturé à la Petite France. | Preuves d’effraction, plafonds par objet de valeur. |
| Dommages électriques | Surtension, court-circuit | Orage endommageant TV et box. | Âge des appareils, plafond global annuel. |
Franchises, plafonds et achats malins
Le couple strasbourgeois qui adapte ses franchises à sa capacité d’épargne évite les primes trop élevées tout en restant protégé. Une franchise cohérente sur les sinistres fréquents (eau) et un plafond solide sur le vol d’objets de valeur donnent un contrat équilibré. C’est une approche différente d’un étudiant qui préfèrera une petite franchise et des options ciblées sur l’informatique et le vélo.
- Choisir des franchises différenciées selon le risque réel du logement.
- Vérifier la valeur à neuf ou la vétusté déduite sur les biens technologiques.
- Ajouter une option “objets nomades” pour PC et smartphone si déplacements fréquents.
En résumé, un bon contrat MRH à Strasbourg cadre les sinistres les plus probables du bâtiment et évite les lacunes sur le vol ou le dégât des eaux, tout en conservant des plafonds adaptés aux biens du foyer.
Après avoir vu les protections essentielles, il est utile de mesurer l’occurrence réelle des sinistres et les gestes de prévention qui améliorent autant la sécurité que la prime dans le temps.
Sinistres fréquents à Strasbourg : chiffres utiles, prévention et gestion d’un dossier
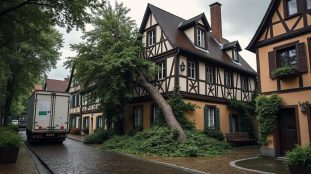
Les dossiers les plus courants à Strasbourg restent liés à l’eau et au vol. Les immeubles anciens du centre et de la Krutenau multiplient les canalisations verticales partagées, ce qui accroît les risques d’infiltrations. Les rez-de-chaussée et les premiers étages sont plus exposés au cambriolage, surtout en période de vacances. Les épisodes venteux d’hiver apportent aussi leur lot de tuiles envolées en périphérie.
Une gestion efficace du sinistre repose sur trois réflexes : sécuriser, déclarer, documenter. Sécuriser le site (couper l’eau/électricité, protéger l’accès), déclarer rapidement à l’assureur, puis documenter avec photos, factures et témoignages. Les avis strasbourgeois positifs évoquent des parcours fluides lorsque l’assistance conseille immédiatement sur la marche à suivre et que l’expert se déplace dans un délai raisonnable.
- Dégâts des eaux : couper la vanne, contacter le syndic si fuite commune, photos des dommages.
- Vol : dépôt de plainte, inventaire des biens, factures et IMEI pour les téléphones.
- Intempéries : bâchage provisoire, devis d’artisans, déclaration rapide pour accélérer l’indemnisation.
| Type de sinistre | Part estimée des dossiers | Coût moyen | Délai d’indemnisation courant |
|---|---|---|---|
| Dégâts des eaux | 45 % | 600 € – 1 800 € | 2 à 4 semaines après expertise simple. |
| Vol/cambriolage | 20 % | 800 € – 3 000 € | 3 à 6 semaines selon pièces justificatives. |
| Bris de glace | 15 % | 200 € – 700 € | 1 à 2 semaines avec vitrier agréé. |
| Événements climatiques | 10 % | 1 000 € – 4 000 € | Variables, plus longs en cas d’épisode majeur. |
Prévenir quartier par quartier
Dans la Krutenau, la sécurisation des fenêtres de cour et l’éclairage des parties communes limitent le risque de vol. À l’Esplanade, la dissuasion passe par le marquage des vélos et le choix d’antivols homologués, en plus d’un local fermé. En centre-ville, la vigilance se porte sur les colonnes et l’entretien des toitures en copropriété. Ces mesures réduisent non seulement le risque, mais renforcent aussi le dossier en cas de sinistre.
- Photos datées des biens de valeur et sauvegarde des factures.
- Entretien régulier des joints, flexibles et robinets.
- Contact référent chez le syndic et liste d’artisans en amont.
Pour revoir pas à pas la constitution d’un dossier après sinistre et les preuves à prioriser, une ressource vidéo peut aider à ne rien oublier.
Anticiper, documenter, déclarer vite : ce triptyque fait gagner du temps et de la sérénité, quelle que soit la nature du sinistre.
La meilleure protection reste aussi un devis bien construit, où prix, garanties et services sont alignés sur l’usage réel du logement et du quartier.
Devis assurance logement Strasbourg : étapes, documents et leviers d’économie
Obtenir un devis pertinent commence par la description fidèle du logement et de son contenu. Les assureurs valorisent les informations sur la sécurité (porte blindée, alarme, local vélos fermé), la position dans l’immeuble, la surface et la valeur des biens. Une proposition tarifaire précise découle d’un formulaire correctement renseigné et de la sélection d’options adaptées, pas forcément nombreuses, mais utiles.
Rassembler les pièces en amont fluidifie tout : bail ou acte de propriété, inventaire des biens principaux, photos, factures des appareils récents. Lorsqu’un comparatif est effectué auprès de plusieurs enseignes, il est recommandé d’utiliser la même base d’informations pour que le comparatif entre primes et franchises soit réellement comparable.
- Étape 1 : définir le besoin (locataire, propriétaire occupant, bailleur).
- Étape 2 : évaluer le contenu (meubles, électroménager, high-tech, vélos).
- Étape 3 : préciser la sécurité (porte, alarme, local fermé, étage).
- Étape 4 : comparer 3 à 4 offres avec franchises et plafonds.
- Étape 5 : vérifier délais d’assistance et réseau d’artisans.
| Action | Gain potentiel | Effort requis | Point d’attention |
|---|---|---|---|
| Choisir une franchise adaptée | -8 % à -15 % sur la prime | Estimer sa capacité à payer en cas de sinistre | Ne pas sous-franchiser l’eau si l’immeuble est ancien. |
| Installer des dispositifs anti-vol | -5 % à -10 % selon assureur | Achat serrure/porte, marquage vélo | Fournir justificatifs (facture, attestation pose). |
| Regrouper auto + habitation | -10 % à -20 % en pack | Comparer les packs réellement utiles | Éviter les options redondantes entre contrats. |
| Actualiser la valeur du contenu | Prime au plus juste | Inventaire et photos | Éviter la sous-estimation qui limite l’indemnisation. |
Bonnes pratiques pour une souscription sans stress
Les familles strasbourgeoises gagnent en sérénité en programmant une révision annuelle du contrat : changement d’équipement, arrivée d’un vélo cargo, travaux de rénovation. Ajuster les plafonds et les options une fois par an permet de rester couvert au bon prix. Se renseigner sur les délais d’intervention des artisans agréés à Strasbourg et sur la protection juridique en cas de litige locatif complète une décision éclairée.
- Comparer les franchises par garantie, pas seulement la prime mensuelle.
- Demander un exemple d’indemnisation type (eau, vol, électrique) avant de signer.
- Vérifier la procédure d’urgence : numéro, délais, zone d’intervention.
Pour visualiser les pièges classiques d’un devis et comment ajuster les options sans payer trop cher, une vidéo explicative est une bonne boussole.
Un devis clair, un dossier à jour et des options ciblées : c’est la combinaison la plus efficace pour protéger un logement strasbourgeois au juste prix.
Avant d’arrêter un choix, il est utile de confronter les “petites lignes” de plusieurs contrats : exclusions, biens nomades, et délais d’intervention. C’est ce qui manque souvent dans les comparaisons rapides.
Classements, notes et retours d’assurés : comment bien lire les “meilleures assurances habitation”
Les “tops” d’assureurs circulent beaucoup et se basent généralement sur deux axes : niveau de satisfaction et niveau de prix perçus par les assurés. Les classements les plus pertinents affichent la méthodologie et le volume d’avis utilisés pour calculer les moyennes. Une note sur 5 pondérée à environ 80 % par les avis clients et 20 % par des critères de réactivité (délai et taux de réponse) donne un reflet assez fidèle de la réalité vécue, sous réserve d’un nombre d’avis suffisant.
Pour un lecteur strasbourgeois, la bonne pratique consiste à chercher le “local fit” : le contrat bien noté nationalement répond-il aux sinistres les plus probables du quartier ? Un excellent score ne compense pas un plafond trop bas pour le vol de vélos électriques ou l’absence de recherche de fuite en copropriété ancienne. D’où l’utilité de croiser le classement avec une lecture fine des garanties, franchises et plafonds.
- Vérifier le nombre d’avis ayant servi au score.
- Regarder les avis récents, surtout après un épisode climatique ou une vague de cambriolages.
- Comparer la note globale avec les critères qui comptent chez vous (eau, vol, électrique).
| Élément du classement | Pourquoi c’est utile | Lecture conseillée à Strasbourg |
|---|---|---|
| Note Satisfaction/5 | Tendance générale des clients | Comparer aux priorités locales (eau, vol, assistance). |
| Note Prix/5 | Perception du rapport qualité/prix | Relier aux franchises et plafonds, pas seulement à la prime. |
| Réactivité (20 %) | Capacité à répondre vite | Intéressant si l’assureur a des artisans agréés à Strasbourg. |
| Volume d’avis | Solidité statistique | Favoriser les classements avec ≥ 210 avis. |
Cas pratiques : comment l’utiliser pour décider
Un étudiant à l’Esplanade voit deux assureurs bien notés. Le premier a une prime légèrement plus basse, mais une franchise vol élevée et pas d’option vélo. Le second est un euro plus cher par mois, mais inclut le vol de vélo et une franchise raisonnable. En croisant les notes avec les grilles de garanties, le second devient plus pertinent pour son usage quotidien.
- Prioriser l’adéquation “contrat/usage” plutôt que la seule prime.
- Consulter les avis locaux qui évoquent votre quartier ou votre type d’immeuble.
- Lire 2 à 3 avis négatifs pour identifier les limites fréquentes.
Un classement apporte une boussole, mais c’est l’analyse des garanties concrètes et des petites lignes qui verrouille réellement la décision pour un logement strasbourgeois.